皆さん「パンダエクスプレス」ご存じですか。
https://www.pandaexpress.jp/ja
残念ながら日本ではまだ店舗数が少なく馴染みが無いと思うのですが、私がテキサス在住時はアパートのすぐ近くにあったので、当時の私のカラダの半分はウォルマートの冷凍食品、残り半分がパンダプレートで構成されていました。
後年は決まった曜日の決まった時間に行くと、同じアルバイトの子がいて、私が店に入っただけで勝手に今日のプレートを作って満面の笑みで「right?」てなるぐらい(笑)
ハリウッド映画でもよくオフィスでパンダのイラストが入ったボックス片手に不器用に箸を使って食べるアメリカ人の姿が映っているので、「あーあれか」と言われてみれば思い当たる方もいるのでは。
当時テキサスに家族を呼び寄せた時にもハイカラなレストランではなく、いつも通りの生活の様子が知りたいというからパンダへ連れてったらそれが気に入ったようで、最近は東京みやげに渋谷の宮下パーク店(私は行ったことありませんが)でパンダを買って来てくれることがあります。
お約束のフォーチュンクッキー♪
今回は。。。。
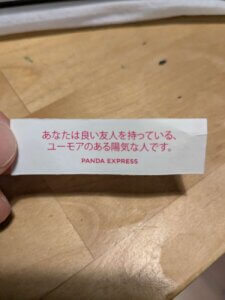
めっちゃ当たってるやん(*´Д`)
ということで気分よく今週もブログスタート
*************************************************************
さて、今日は不動産や実家の相続に関わる、とてもタイムリーなお話をしたいと思います。
最近、地元の地主さんやオーナー様と話していると、よく話題にのぼるのが「相続対策の5年前問題」なんです。
「5年前問題ってなに?具体的に何がどう変わるの?」
実はこれ、私も税理士さんや専門家と情報交換をしながら「どこまでが決まっていて、どこからがまだ決まっていないのか」を一生懸命追いかけている最中なんです。
今日は、具体的な数字の例を出しながら、皆さんと「一緒に勉強する」スタイルでお届けしたいと思います。
💡 具体例で比べる。改正前と改正後(どう変わる?)
相続対策の世界は今、大きなルールの変わり目にあります。
「①すでに決まったルール」と「②これから確定する噂・検討中のルール」を、具体的な例で比べてみましょう。
①【確定】生前贈与の持ち戻し期間「3年→7年」へ(2024年〜順次適用)
暦年贈与(年110万円までの非課税枠)を使って、お子さんやお孫さんにコツコツ資産を渡していた場合の比較です。
-
【これまでのルール(改正前):3年以内】
亡くなる前3年間に贈与した分だけが、相続財産に引き戻されて(加算されて)課税対象になっていました。
👉 例:毎年110万円を10年間贈与(計1,100万円)。直前3年分の「330万円」だけが引き戻され、残り「770万円」は無事に節税効果が残りました。
-
【これからのルール(改正後):7年以内】
持ち戻し期間が7年間に伸びます。(※延長された4年分は合計100万円の控除あり)
👉 例:同じように10年間で1,100万円贈与していても、亡くなる前の7年分(約670万円相当)が相続財産に引き戻されて計算されてしまいます。
ワンポイント解説 🧐
「亡くなる直前に慌てて贈与しても、税務上の効果が出にくくなった」ということです。「孫が生まれたから」「子どもが家を建てるから」など、10年・20年単位で計画的に進めることが以前にも増して重要になりました。
🔗 さらに詳しく知りたい方の公的ページ:
生前贈与の加算期間延長や制度の詳細については、国税庁の案内をご確認いただけます。
②【方向性が決定&詳細詰め中】不動産の「取得後5年以内ルール」(2027年〜予定)
「アパート建築や賃貸不動産の購入による節税対策」についての見直しです。現在、国税庁などで詳細な通達が検討されています。
-
【これまでのルール(現在):購入・建築してすぐ評価が下がる仕組み】
例えば、1億円で土地を購入してアパートを建てたとします。このとき、相続税を計算する上の「不動産の価値(評価額)」は、1億円ではなく「約4,000万〜5,000万円(約50〜60%減)」まで一気に下がります。
🤔 なんでそんなに評価が下がるの?(仕組みの解説)
-
建物の評価(固定資産税評価額 + 借家):
建築費が6,000万円だとしても、税金の計算では「固定資産税評価額(建築費の約50〜60%=約3,000万円)」になります。さらに「人に貸している(借家)」ことで自由に使えないため、そこから3割引き(借家権割合)され、評価は約2,100万円まで下がります。
-
土地の評価(路線価 + 貸家建付地):
4,000万円で買った土地も、実勢価格(取引価格)より安い「路線価(実勢の約8割)」で計算されます。さらにアパートを建てて人に貸すと「貸家建付地(かしやたけつけち)」という扱いになり、アパートの住人の権利を守るルールが働いて、土地の評価額も約18%引き(約2,600万円)に下がります。
👉 合計: 1億円かけて作ったアパートが、税金の計算上は「約4,700万円の価値」として扱われるため、大きな節税効果が生まれていたのです。
-
-
【これからのルール(予想・検討中):取得後5年未満は「時価評価」に?】
上記のように「購入・建築してから5年未満」で相続が発生した場合、路線価や固定資産税評価額を使った特例計算を認めず、「実際の取引価格・取得価額(時価=1億円)」をベースに評価するというルールが検討されています。
👉 予想例:1億円で購入・建築した物件が5年未満で相続になると、上記の割引(評価減)が使えず「1億円のまま」評価されてしまう可能性が考えられます。
ワンポイント解説 🧐
「5年経てば従来通りの評価(路線価・固定資産税評価額+貸付割引)に戻る」という案が有力視されていますが、「どこまでの物件が対象になるのか」「すでに持っている物件はどう扱うのか」といった細かな運用基準は、まさに今、国税庁の正式通達を待っている状態です。
🔗 さらに詳しく知りたい方の公的ページ:
不動産の評価方法や財産評価基準については、国税庁の公式発表ページで随時更新されています。
🧐 だからこそ「5年前」からの計画がカギになります
こうやって比較してみると、国や税務署のメッセージはとても明確ですよね。
一言で言うと……
「駆け込みでの駆け引き的な節税は認めません。じっくり時間をかけて計画的に準備しているご家庭を応援します」
ということです。
体調が悪くなってから慌てて不動産を建てたり買ったりする旧来の手法は、リスクが高くなってきています。
だからこそ、お元気なうちに「5年先、10年先」を見据えて、ご家族で土地や実家の未来について話し合ったり、専門家と一緒に資産の組み換えをシミュレーションしたりすることが大切なんですね。
🌸 まとめ:まずは「現状の把握」から始めましょう
いかがでしたでしょうか。
数字や仕組みで比べてみると、「今から動くことの意味」がすごく実感できますよね。
「ウチの土地や実家の場合はどうなんだろう」
「以前建てたアパートは影響を受けるのかな」
確定したルールはもちろん、これから発表される最新の通達についても、私たちが信頼できる税理士さんや司法書士さんと連携しながら、最新情報をお届け・サポートいたします。
「ちょっと誰かに相談してみようかな」と思ったら、いつでも高崎テクノまでお気軽にお声がけください。
今週は地元の皆様と一緒に勉強しながら、安心できる未来の準備を進めていきますというお話でした。

